Wallet - Suivi de budget
- 4,5
- Note
- 10.00M
- Installations
- Free
- Prix
 Analyse par App-foxy
Gérer son argent devient rarement difficile à cause d’un seul achat. Le vrai problème arrive quand les petites dépenses s’accumulent, que les prélèvements se mélangent aux sorties du quotidien et qu’on ne sait plus très bien ce qui reste réellement disponible. C’est dans cette situation que j’ai essayé Wallet - Suivi de budget, une application financière de BudgetBakers conçue pour suivre ses dépenses et organiser son budget depuis un téléphone.
Mon impression générale est assez claire : l’application vise les personnes qui veulent remplacer leurs notes éparses, leurs tableaux compliqués ou leur mémoire par un suivi plus régulier. Elle ne transforme pas la gestion financière en activité passionnante, mais elle peut rendre les décisions quotidiennes beaucoup plus concrètes. Son intérêt dépend toutefois de votre façon de gérer l’argent : si vous acceptez de renseigner vos opérations avec discipline, elle devient utile ; si vous cherchez une solution totalement automatique et sans aucune saisie, son approche risque de vous sembler contraignante.
Une application pensée pour voir où part l’argent
Wallet appartient à la catégorie des applications de finances personnelles. Son rôle principal est de donner une vue organisée des dépenses, des revenus et des limites que l’on se fixe. Le principe paraît simple, mais il répond à un besoin très pratique : regarder ses mouvements financiers par catégories plutôt que de parcourir une longue liste de paiements bancaires.
Vous aimerez peut-être aussi

 Telecommande Universelle de TV
Télécommande TV sur téléphone : pratique, mais pas vraiment universelle
Pratique quand la télécommande manque, l’application n’a rien d’universel au sens magique : voici les situations où elle simplifie vraiment le salon, et celles où elle déçoit.

 WEBTOON
 transforme la BD en rituel de poche
Entre épisodes courts, attente hebdomadaire et lecture verticale, WEBTOON transforme la BD en rendez-vous de poche — pratique, intime, mais parfois difficile à refermer.

 Flashscore: Résultats & Actu
Flashscore va vite, mais demande de savoir où regarder
Une application de scores en direct se juge dans les secondes où le match bascule. Flashscore va vite, mais son abondance demande parfois un peu de méthode.

 Instagram
, le réflexe qui nous fait revenir
Entre images soignées, vidéos sans fin et conversations privées, Instagram transforme chaque pause en occasion de revenir. Sa force est réelle, mais son emprise a un prix.

 Telegram
 change d’échelle : la messagerie devient un média social
Groupes tentaculaires, chaînes suivies comme des médias et outils qui s’étoffent : Telegram grandit en changeant la définition même d’une messagerie.

 Hill Climb Racing 2
 : des courses chaotiques, toujours aussi difficiles à lâcher
Entre bonds absurdes, réglages décisifs et rivalités éclair, Hill Climb Racing 2 transforme une formule vieille de plusieurs années en rendez-vous toujours difficile à lâcher.
Plus d’actualités de notre rédaction
Voir toutes les actualités


J’apprécie particulièrement cette logique parce qu’elle pousse à réfléchir en habitudes. Un achat isolé n’est pas forcément important. En revanche, plusieurs repas pris à l’extérieur, des abonnements oubliés ou des achats rapides peuvent modifier sensiblement le budget du mois. Une application comme celle-ci aide à faire apparaître ces tendances, à condition de prendre le temps de les consulter et de les classer correctement.
Le développeur, BudgetBakers, propose ici un outil qui reste accessible au grand public. L’application est gratuite au téléchargement, avec des achats intégrés allant de quelques centimes à un montant pouvant atteindre environ cent cinquante-cinq euros lorsqu’ils sont facturés via Google Play. Cette différence entre l’accès gratuit et les options payantes mérite d’être gardée en tête : avant de s’investir dans son organisation, il vaut mieux vérifier quelles fonctions correspondent réellement à votre usage.
La fiche de l’application affiche une moyenne de 4,5, basée sur environ 384 000 évaluations, tandis que le nombre d’installations dépasse les dix millions. Cela ne garantit pas que l’expérience conviendra à tout le monde, mais cela montre que Wallet est déjà largement utilisée. Elle s’adresse aussi bien à une personne qui commence à suivre ses dépenses qu’à quelqu’un qui veut structurer une gestion plus régulière.
Ce que l’on ressent dès les premières utilisations
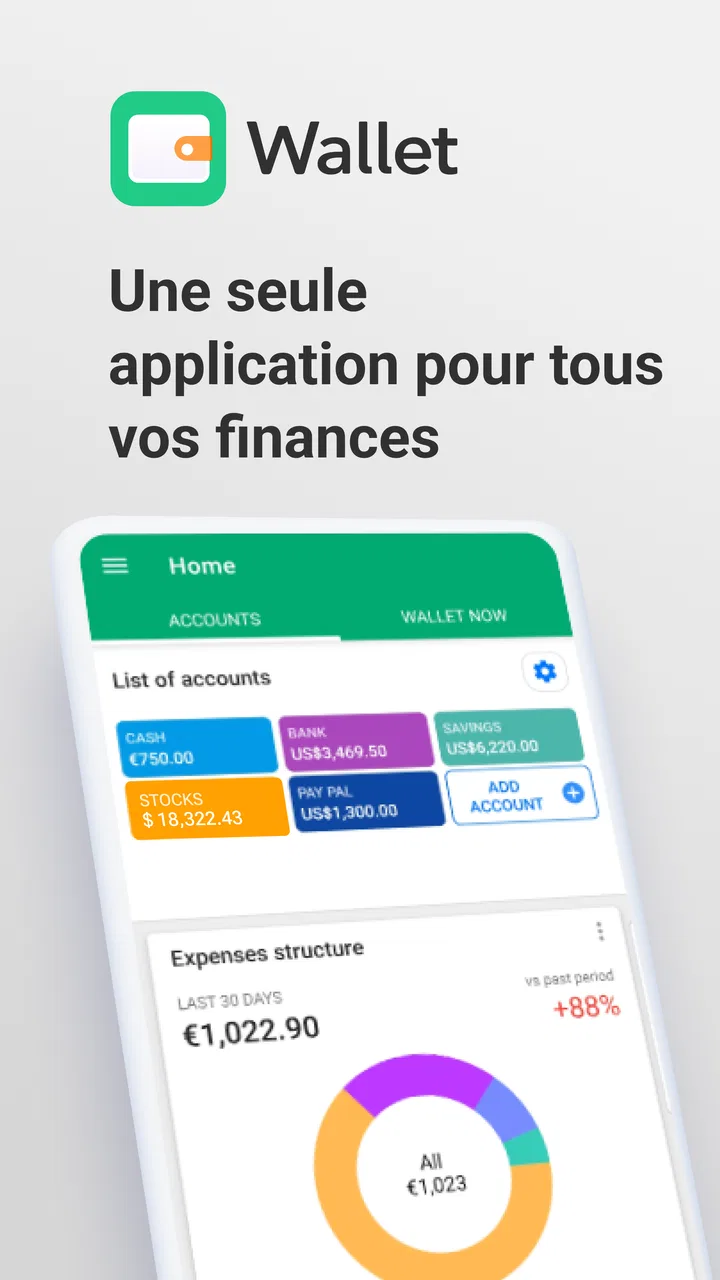
La première qualité que je recherche dans une application de budget est la lisibilité. Si chaque écran demande trop d’interprétation, je finis par abandonner. Wallet donne plutôt l’impression d’un tableau de bord destiné à répondre rapidement à des questions concrètes : combien ai-je dépensé, dans quelle catégorie, et quelle marge me reste-t-il pour la suite du mois ?
Cette approche est plus utile qu’une simple liste chronologique. Une liste indique ce qui s’est passé ; une organisation par catégories aide à comprendre pourquoi le budget diminue. C’est une nuance importante. Pour moi, la valeur de l’application ne se trouve donc pas seulement dans l’enregistrement d’une dépense, mais dans la possibilité de prendre du recul sur plusieurs jours ou plusieurs semaines.
Je conseille de commencer avec peu de catégories, même si l’envie de tout détailler est forte. Une structure trop fine prend du temps et rend les erreurs plus probables. Il est souvent plus efficace de distinguer d’abord le logement, les courses, les transports, les loisirs et les dépenses récurrentes. Ensuite seulement, on peut ajouter des sous-catégories si une habitude mérite vraiment d’être surveillée.
Un scénario quotidien où l’application devient vraiment utile
Imaginez un mois pendant lequel plusieurs dépenses semblent raisonnables séparément : un déjeuner acheté au travail, quelques trajets supplémentaires, une commande en ligne et deux sorties le week-end. Sans suivi, on peut avoir l’impression de rester dans les limites. Avec Wallet, le regroupement de ces opérations peut révéler que les loisirs ou les repas à l’extérieur occupent une place beaucoup plus importante que prévu.
Dans ce cas, je ne chercherais pas à supprimer toutes les dépenses plaisantes. Je modifierais plutôt le budget de la catégorie concernée et je regarderais le résultat après quelques jours. C’est là que l’application peut servir d’outil de décision plutôt que de simple carnet comptable. Elle permet de comparer une intention, comme « je veux réduire mes sorties », avec ce qui se passe réellement.
Un autre usage intéressant concerne les dépenses annuelles ou irrégulières. Une assurance, un cadeau important ou une réparation ne revient pas chaque semaine, mais peut déséquilibrer un mois. Les intégrer mentalement dans une vision plus large évite de considérer ces paiements comme des accidents imprévus. Je trouve cette méthode plus réaliste qu’un budget basé uniquement sur les dépenses quotidiennes.
Vitesse, stabilité et usage intensif
Quand j’utilise une application financière de façon soutenue, je juge surtout si elle m’aide à garder un rythme sans transformer chaque achat en corvée. Pour Wallet, l’enjeu est de maintenir des saisies assez régulières pour que les catégories restent utiles, même quand les journées sont chargées. Cette question de cadence mène naturellement à celle de la confiance : avant d’y organiser ses habitudes, il faut aussi savoir quels choix l’application laisse à l’utilisateur.
Une expérience qui doit rester rapide dans les moments importants
Pour une application financière, la vitesse ne se mesure pas seulement au lancement. Le moment critique arrive quand je viens de payer quelque chose et que je veux l’enregistrer immédiatement. Si l’action devient longue ou confuse, je la reporte, puis je l’oublie. À partir de là, les analyses perdent leur fiabilité.
Dans mon usage, je privilégierais donc un fonctionnement simple : saisir l’opération peu après l’achat, choisir une catégorie cohérente et poursuivre ma journée. Cette routine est plus importante que la recherche d’une configuration parfaite dès le premier jour. Une application de budget peut être très complète, mais elle ne sert à rien si elle transforme chaque dépense en tâche administrative.
La version actuelle est la 9.3.6. Je la considère comme une version à utiliser avec les exigences habituelles d’une application financière : garder l’application à jour, vérifier les informations saisies et ne pas attendre d’un outil de suivi qu’il corrige automatiquement une mauvaise organisation. La fluidité ressentie dépendra aussi du téléphone, de son système et du nombre d’opérations que vous gérez.
Quand l’usage devient plus lourd
Wallet peut être sollicité de manière beaucoup plus intensive qu’un simple carnet de dépenses. Un utilisateur peut vouloir suivre plusieurs comptes, revoir une longue période, corriger des catégories ou analyser des habitudes qui se sont installées au fil du temps. Plus l’historique devient riche, plus la qualité de la structure initiale compte.
Le principal risque n’est pas forcément que l’application devienne inutilisable, mais que la consultation demande davantage d’attention. Des catégories incohérentes, des opérations oubliées ou des doublons peuvent fausser la lecture du budget. Je recommande donc une courte vérification régulière plutôt qu’une grande séance de nettoyage après plusieurs mois. Cette méthode réduit la charge mentale et facilite la récupération après une période où l’on a moins suivi ses comptes.
Si vous utilisez l’application de façon très fréquente, il peut aussi être tentant de modifier sans cesse les catégories ou les limites. Je pense que c’est une mauvaise habitude. Un budget doit rester suffisamment stable pour permettre une comparaison. Les ajustements sont utiles lorsqu’ils reflètent un changement réel, pas lorsqu’ils servent à rendre le résultat plus agréable à regarder.
Stabilité et récupération après une interruption
La fiabilité d’un outil financier tient autant à sa stabilité qu’à sa capacité à retrouver une organisation compréhensible après une interruption. Un téléphone remplacé, une période de vacances ou plusieurs semaines sans saisie peuvent rapidement créer un retard. Dans ce cas, je conseille de reprendre avec les opérations les plus importantes, puis de corriger progressivement les détails.
Il vaut mieux récupérer une vision approximative mais actuelle que rester bloqué à vouloir reconstituer chaque petite dépense avant de recommencer. Cette méthode permet de retrouver un rythme sans transformer le retard en projet décourageant. Pour les opérations importantes, je vérifierais toujours la date, le montant et la catégorie avant de les intégrer à mon analyse.
Je ne considérerais pas Wallet comme un substitut à mes relevés ou à la vigilance bancaire. C’est un outil de lecture et d’organisation personnelle. En cas d’écart, le relevé de compte reste la référence pour vérifier ce qui a réellement été débité. Cette distinction évite de prendre une estimation budgétaire pour une preuve comptable.
Ressources et contraintes du téléphone
Wallet fonctionne sur Android à partir de la version 8.1. C’est un prérequis relativement accessible pour de nombreux appareils, mais les performances concrètes peuvent varier selon l’âge du téléphone, son espace disponible et l’état général du système. Sur un appareil ancien, je limiterais les applications ouvertes en arrière-plan si je constate des ralentissements, sans attribuer automatiquement le problème à Wallet.
Une application de finances personnelles n’a pas besoin d’effets visuels complexes pour être utile. Ce qui compte davantage, c’est la clarté des écrans et la rapidité des actions fréquentes. Je préfère un affichage sobre qui m’aide à saisir une opération plutôt qu’une interface spectaculaire qui détourne l’attention de mon budget.
La consommation de ressources devient surtout une question de durée d’utilisation. Si vous consultez vos dépenses une fois par jour, l’impact devrait naturellement être différent de celui d’une personne qui examine constamment ses graphiques, modifie ses règles et manipule un historique très fourni. Dans tous les cas, je surveillerais l’autonomie et l’espace libre comme je le ferais avec n’importe quelle application utilisée régulièrement, sans tirer de conclusion générale à partir d’un seul téléphone.
Les détails qui font la différence dans la pratique
Le premier conseil que je donnerais est de créer une routine de saisie liée à un moment précis : après les courses, en rentrant du travail ou avant de se coucher. Cette association est plus fiable que l’idée vague de « tout enregistrer plus tard ». La précision du budget dépend souvent moins de la sophistication de l’application que de la régularité de l’utilisateur.
Le deuxième conseil consiste à séparer les dépenses fixes des dépenses ajustables. Le loyer ou une facture récurrente ne se gère pas de la même manière qu’un café ou une sortie. Si tout est mélangé, une catégorie peut sembler trop importante sans que cela indique une mauvaise décision. Cette séparation rend les analyses plus honnêtes et évite de culpabiliser sur des montants difficiles à modifier à court terme.
Le troisième point concerne les dépenses partagées. Quand je paie pour plusieurs personnes, je ne traiterais pas automatiquement la totalité comme une dépense personnelle. Je noterais le contexte au moment de la saisie et je vérifierais ensuite le remboursement attendu. Sans cette précaution, le budget donne l’impression que mon niveau de vie est plus élevé qu’il ne l’est vraiment.
Enfin, je garderais une catégorie réservée aux dépenses exceptionnelles. Elle ne doit pas devenir un tiroir où l’on range tout ce qui est difficile à classer. Son intérêt est de montrer les événements qui perturbent le mois sans les confondre avec les habitudes. Si cette catégorie grossit constamment, elle révèle peut-être que le budget devrait intégrer davantage de marge.
Pour qui Wallet est un bon choix
Je le recommande surtout aux personnes qui veulent comprendre leurs habitudes sans construire un système financier compliqué. Un étudiant, un jeune actif, un couple qui souhaite suivre les dépenses communes ou une personne qui prépare un projet d’épargne peuvent y trouver une méthode plus structurée que des notes prises au hasard.
L’application convient aussi à ceux qui aiment ajuster leur comportement à partir d’informations concrètes. Elle ne se contente pas de dire qu’il faut dépenser moins ; elle peut aider à identifier les catégories sur lesquelles agir. Cette nuance rend les objectifs plus réalistes, car une réduction ciblée est généralement plus facile à tenir qu’une promesse générale de ne plus rien acheter.
En revanche, je la conseillerais moins à quelqu’un qui refuse toute saisie manuelle et attend une synchronisation parfaite avec ses comptes. Elle risque également de frustrer les utilisateurs qui veulent uniquement une feuille de calcul très libre, avec des formules personnalisées et une présentation entièrement construite par eux-mêmes. Dans ce cas, un tableur peut offrir davantage de contrôle, au prix d’un travail de configuration plus important.
Elle n’est pas non plus la meilleure réponse pour une personne qui cherche des conseils financiers personnalisés, une décision d’investissement ou une analyse professionnelle de sa situation. Son rôle est de clarifier les mouvements et les habitudes, pas de remplacer un conseiller ni de prendre des décisions à votre place.
Comparaison avec les solutions habituelles
Par rapport à une application bancaire, Wallet peut offrir une vision plus orientée budget et habitudes, alors qu’une banque se concentre d’abord sur les opérations liées à ses propres comptes. Cette différence est utile si vous utilisez plusieurs établissements ou si vous voulez réfléchir à vos dépenses avec une logique indépendante de votre banque principale.
Face à un tableur, l’application demande moins de construction au départ et semble mieux adaptée à une consultation mobile régulière. Le tableur garde toutefois l’avantage pour les utilisateurs qui veulent créer leurs propres calculs, simuler des scénarios très précis ou contrôler chaque formule. Le choix dépend donc du compromis recherché entre liberté et simplicité quotidienne.
Un carnet papier reste imbattable en matière de liberté et de sobriété, mais il ne facilite pas autant la relecture des tendances. Wallet devient plus intéressante dès que vous voulez comparer des catégories, suivre une évolution ou retrouver rapidement une opération. En contrepartie, elle exige une discipline numérique et une confiance suffisante dans votre propre méthode de classement.
Prix, âge conseillé et décision finale
Wallet est proposée gratuitement et porte une classification PEGI 3, ce qui correspond à une application accessible au grand public. Les achats intégrés peuvent toutefois modifier l’expérience selon les fonctions choisies. Je commencerais par l’utilisation gratuite afin de vérifier si la méthode de suivi me convient vraiment, plutôt que de payer immédiatement pour une organisation que je n’ai pas encore adoptée.
Son lancement remonte au 21 avril 2011, ce qui donne à l’application une présence ancienne dans le domaine du suivi financier mobile. Je ne prendrais pas cette longévité comme une garantie absolue, mais elle contribue à expliquer pourquoi l’outil paraît plus structuré qu’un simple bloc-notes numérique.
Après l’avoir examinée sous l’angle de la vitesse, de la stabilité et de la charge d’utilisation, mon verdict est favorable avec une réserve importante : Wallet vaut surtout par la qualité de la routine que vous construisez autour d’elle. Elle peut rester rapide et claire pour un suivi régulier, tandis qu’un historique mal entretenu rendra n’importe quelle analyse moins fiable.
Mon conseil est simple : essayez-la comme un carnet financier organisé, pas comme une solution magique. Si vous prenez quelques instants pour classer vos opérations, séparer les dépenses fixes des dépenses flexibles et revoir vos catégories à intervalles réguliers, elle peut réellement vous aider à reprendre le contrôle de votre budget. Si vous ne voulez aucune saisie, préférez une solution bancaire automatisée ; si vous voulez tout personnaliser, choisissez plutôt un tableur. Pour tous les autres, Wallet - Suivi de budget offre un compromis convaincant entre accessibilité, lecture des habitudes et gestion quotidienne de l’argent.
FAQ sur Wallet - Suivi de budget
01Qu’est-ce que Wallet - Suivi de budget et à quoi sert cette application ?
Wallet - Suivi de budget est une application conçue pour vous aider à organiser vos finances personnelles au quotidien. Elle permet généralement d’enregistrer vos revenus et vos dépenses, de créer des catégories, de suivre l’évolution de votre budget et de consulter des statistiques. Son intérêt principal est de centraliser vos informations financières afin de mieux comprendre vos habitudes et de prendre des décisions plus réfléchies.
02Wallet - Suivi de budget peut-elle se connecter à mon compte bancaire ?
Selon votre pays, votre banque et la version de l’application, Wallet peut proposer une synchronisation avec certains comptes bancaires ou services financiers. Cette fonction n’est toutefois pas forcément disponible partout et peut dépendre d’un abonnement. Avant de l’activer, vérifiez les établissements compatibles, les conditions de connexion et la politique de confidentialité. Vous pouvez aussi utiliser l’application manuellement, sans relier directement votre compte bancaire.
03L’application Wallet - Suivi de budget est-elle gratuite ?
Wallet peut être téléchargée gratuitement, mais certaines fonctions avancées peuvent être réservées à une formule payante. Les options premium peuvent inclure la synchronisation bancaire, des rapports plus détaillés, plusieurs devises, des outils de planification ou la suppression de certaines limitations. Il est conseillé de consulter les tarifs affichés sur Google Play ou l’App Store avant de confirmer un abonnement, notamment les modalités de renouvellement automatique.
04Mes données financières sont-elles protégées dans Wallet - Suivi de budget ?
La protection des données dépend des mesures de sécurité mises en place par l’éditeur, du type d’informations saisies et des services que vous connectez. Avant toute utilisation, prenez le temps de lire la politique de confidentialité et de vérifier les autorisations demandées. Utilisez un mot de passe solide, activez la protection biométrique si elle est proposée et évitez de communiquer vos identifiants bancaires directement dans des champs non prévus à cet effet.
05Wallet - Suivi de budget convient-elle aux débutants en gestion financière ?
Oui, l’application peut convenir aux débutants grâce à son approche basée sur les catégories, les budgets et le suivi des dépenses. Pour en tirer le meilleur parti, commencez par enregistrer régulièrement vos opérations et définissez des limites réalistes pour chaque poste. Les utilisateurs plus expérimentés apprécieront davantage les graphiques, les rapports et les fonctions de planification, à condition d’accepter une éventuelle courbe d’apprentissage.
Avantages
- Interface claire pour suivre rapidement les dépenses quotidiennes.
- Catégorisation pratique des achats pour mieux comprendre ses habitudes.
- Ajout des opérations simple et suffisamment rapide au quotidien.
- Les budgets aident à limiter les dépenses dans chaque catégorie.
- Vue d’ensemble utile pour garder le contrôle sur ses finances.
Inconvénients
- Certaines fonctions avancées peuvent être réservées à la version payante.
- La saisie manuelle devient fastidieuse si les opérations sont nombreuses.
- Les options de personnalisation restent limitées pour les utilisateurs exigeants.
- La synchronisation bancaire peut dépendre du pays et des établissements disponibles.
- Les graphiques demandent parfois un peu de temps pour être interprétés.

Wallet - Suivi de budget
Galerie